BI Perluas Sektor Penerima Insentif Kredit, Ini Kriteria Utamanya
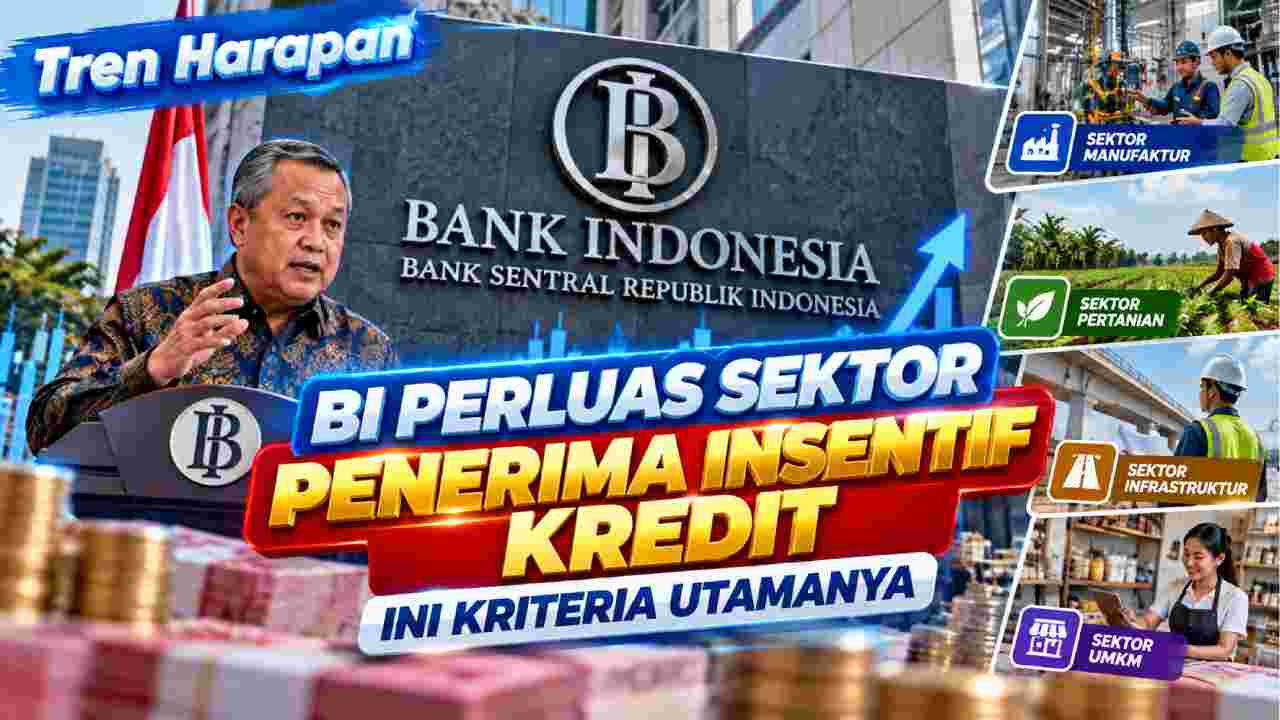
Tren Harapan – Bank Indonesia mulai mengevaluasi arah pemberian insentif likuiditas agar pembiayaan dapat menjangkau sektor ekonomi yang masih memiliki ruang berkembang. Melalui Kebijakan Insentif Likuiditas Makroprudensial atau KLM, bank sentral akan menilai sektor penerima insentif kredit berdasarkan sejumlah pertimbangan. Potensi mendorong pembiayaan dan kemampuan menciptakan lapangan kerja menjadi bagian penting dalam evaluasi. Langkah ini menunjukkan bahwa insentif tidak dirancang untuk terus berputar pada kelompok usaha yang sama.
BI Mulai Melihat Potensi Sektor Ekonomi Baru
Evaluasi dilakukan setelah sejumlah sektor yang selama ini menjadi sasaran KLM dinilai telah memanfaatkan fasilitas secara cukup optimal. Kepala Departemen Kebijakan Makroprudensial BI Mal Isnaini Sri Meyyanti menjelaskan bahwa sektor pertanian, industri, serta hilirisasi termasuk yang pemanfaatannya sudah mendekati penuh. Oleh karena itu, BI mulai melihat peluang untuk mengarahkan dukungan menuju bidang ekonomi lain. Perubahan tersebut penting agar kebijakan likuiditas tetap relevan dengan kebutuhan pembiayaan yang berkembang.
Lapangan Kerja Menjadi Salah Satu Pertimbangan Utama
Kemampuan menciptakan kesempatan kerja menjadi salah satu kriteria yang diperhatikan dalam mencari sasaran KLM berikutnya. Artinya, BI tidak hanya melihat seberapa besar kredit dapat disalurkan. Dampak pembiayaan terhadap aktivitas ekonomi juga masuk dalam pertimbangan. Pendekatan tersebut cukup masuk akal karena kredit yang menggerakkan kegiatan produktif berpotensi menciptakan efek lanjutan. Ketika usaha berkembang, kebutuhan tenaga kerja, bahan baku, hingga layanan pendukung dapat ikut meningkat. Dengan demikian, dampaknya bisa menyebar lebih luas.
Sektor Penerima Insentif Kredit Akan Dievaluasi Berkala
Insentif KLM tidak berarti sebuah sektor akan memperoleh fasilitas yang sama secara permanen. BI dapat melakukan penyesuaian ketika suatu bidang ekonomi dinilai telah berkembang atau mampu memanfaatkan pembiayaan secara optimal. Selanjutnya, perhatian dapat dialihkan menuju sektor yang masih memiliki kesenjangan pembiayaan. Menurut saya, pendekatan ini membuat kebijakan lebih adaptif. Dukungan dapat diarahkan berdasarkan kebutuhan ekonomi terkini, bukan semata-mata mempertahankan daftar sektor yang sebelumnya sudah menerima fasilitas.
Pertumbuhan Kredit Melampaui Dana Pihak Ketiga
Evaluasi KLM berlangsung ketika laju intermediasi perbankan menunjukkan dinamika yang menarik. Berdasarkan data yang disampaikan BI, kredit perbankan tumbuh sekitar 13,26 persen secara tahunan pada September 2026. Sementara itu, dana pihak ketiga atau DPK tumbuh 8,22 persen. Perbedaan laju tersebut perlu diperhatikan karena kredit dan sumber pendanaan bank memiliki hubungan erat. Ketika pembiayaan berkembang lebih cepat, bank perlu mengelola sumber likuiditas secara lebih cermat agar ekspansi tetap berjalan secara sehat.
Baca Juga: Promo Elektronik Transmart Jadi Pilihan Belanja Jelang Gajian
Likuiditas Perbankan Tetap Menjadi Perhatian BI
Pertumbuhan kredit yang lebih tinggi dibandingkan DPK tidak serta-merta menjadi persoalan. Namun, kondisi tersebut membuat pengelolaan likuiditas semakin penting. Perbankan membutuhkan ruang yang cukup untuk menjalankan fungsi intermediasi tanpa mengabaikan stabilitas. Karena itu, kebijakan makroprudensial tetap mempertimbangkan kondisi modal, kualitas kredit, serta kemampuan bank memenuhi kebutuhan likuiditas. Dengan kata lain, dorongan untuk meningkatkan pembiayaan tetap harus berjalan bersama prinsip kehati-hatian.
Bank Harus Menyampaikan Komitmen Penyaluran Kredit
Skema KLM juga menggunakan pendekatan yang melihat rencana penyaluran pembiayaan ke depan. Bank perlu menyampaikan komitmen mengenai sektor yang akan menjadi tujuan kredit. Setelah itu, realisasi dari komitmen tersebut dapat dievaluasi. Mekanisme ini penting karena insentif diharapkan benar-benar diterjemahkan menjadi pembiayaan bagi kegiatan ekonomi. Dengan demikian, tambahan ruang likuiditas tidak berhenti di tingkat perbankan. Kebijakan diharapkan memiliki jalur yang lebih jelas menuju sektor produktif yang memang membutuhkan dukungan modal.
KLM Menjadi Instrumen untuk Mengarahkan Pembiayaan
Kebijakan Insentif Likuiditas Makroprudensial pada dasarnya digunakan untuk mendorong penyaluran kredit atau pembiayaan menuju sektor prioritas. Dalam ketentuan yang disampaikan BI, KLM ditetapkan maksimal sebesar 5 persen dari DPK. Komponen insentif melalui financing channel dapat mencapai paling tinggi 3 persen, sedangkan dukungan untuk pendalaman pasar uang maksimal 2 persen. Kebijakan tersebut dijadwalkan efektif mulai 1 Desember 2026. Namun, implementasinya tetap ditempatkan dalam kerangka pengelolaan risiko perbankan.
Sektor yang Masih Kekurangan Pembiayaan Berpeluang Dilirik
Salah satu bagian menarik dari evaluasi BI adalah perhatian terhadap kesenjangan pembiayaan. Sektor yang memiliki prospek ekonomi belum tentu memperoleh akses kredit dalam jumlah memadai. Oleh sebab itu, identifikasi kebutuhan pembiayaan menjadi penting ketika menentukan sasaran berikutnya. Jika dukungan diarahkan secara tepat, KLM berpotensi membuka ruang ekspansi bagi kegiatan usaha yang sebelumnya menghadapi keterbatasan pendanaan. Namun, potensi ekonomi tetap perlu dibarengi kemampuan membayar dan kualitas kredit yang sehat.
Fleksibilitas Tetap Dibarengi Prinsip Kehati-hatian
Kebijakan yang akomodatif bukan berarti perbankan memperoleh ruang ekspansi tanpa batas. BI tetap memasang rambu agar insentif tidak mengganggu stabilitas sistem keuangan. Kondisi permodalan, likuiditas, serta kualitas kredit menjadi faktor yang perlu diperhatikan. Pendekatan ini penting karena pertumbuhan kredit yang terlalu agresif tanpa pengelolaan risiko dapat menciptakan persoalan di kemudian hari. Oleh karena itu, keseimbangan antara ekspansi dan kehati-hatian menjadi bagian penting dari strategi makroprudensial.
Arah Baru Insentif Diharapkan Memberi Dampak Lebih Luas
Perluasan sektor penerima insentif kredit memperlihatkan bahwa KLM diarahkan bukan hanya untuk memperbesar angka pembiayaan. BI juga melihat dampak ekonomi yang dapat muncul dari penyaluran kredit tersebut. Sektor dengan ruang pertumbuhan, kebutuhan pembiayaan, serta potensi penciptaan pekerjaan dapat memperoleh perhatian lebih besar dalam evaluasi berikutnya. Jika implementasinya tepat sasaran, pendekatan ini berpeluang membuat likuiditas perbankan lebih produktif. Pada akhirnya, keberhasilan kebijakan akan terlihat dari kemampuan kredit mendorong kegiatan usaha tanpa mengorbankan stabilitas sistem keuangan.