Yield Surat Utang AS Naik, Obligasi RI Masih Menarik?
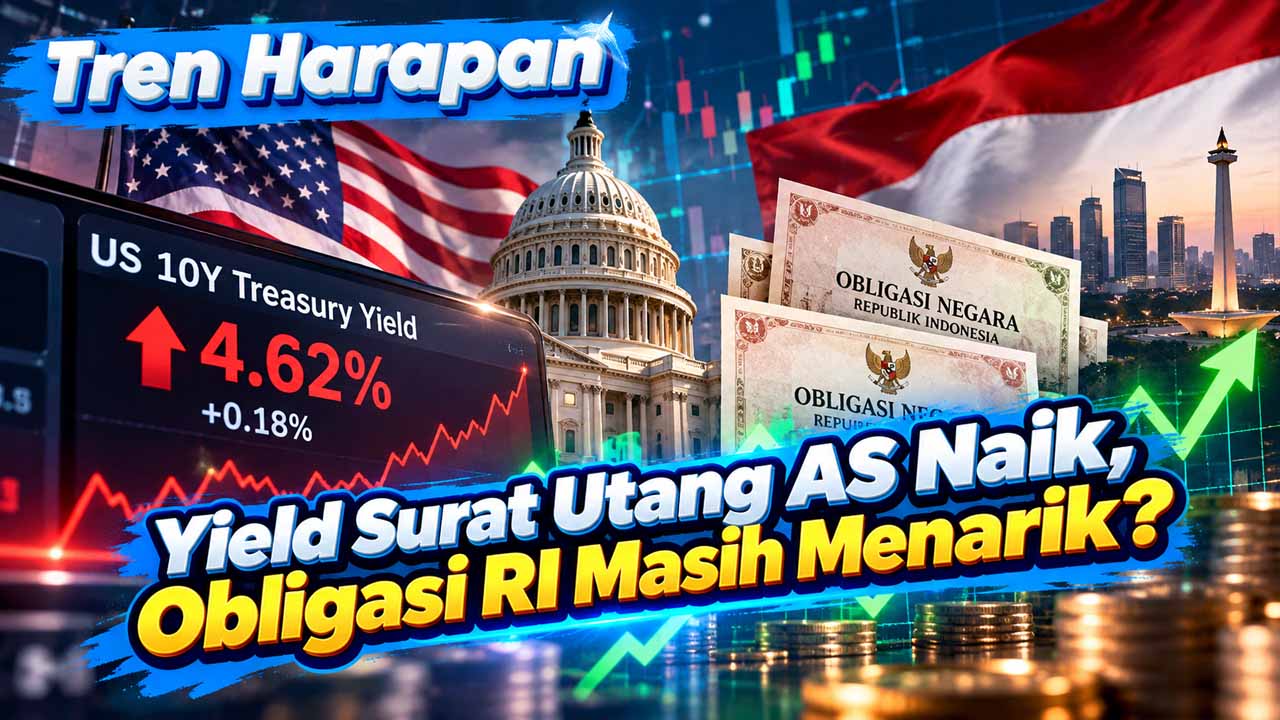
Tren Harapan – Imbal hasil obligasi RI kembali menjadi perhatian ketika surat utang Amerika Serikat menawarkan yield tinggi. Dalam informasi pasar yang diberitakan, yield Treasury AS tenor 30 tahun mencapai 5,48 persen pada 24 September 2026. Sementara itu, sejumlah obligasi Indonesia disebut menawarkan kisaran 6–7 persen. Selisih tersebut terlihat menarik, tetapi belum cukup untuk menentukan pilihan investasi. Investor perlu mengetahui seri obligasi, mata uang, dan jatuh temponya. Dengan demikian, keputusan tidak berhenti pada pertanyaan siapa menawarkan angka tertinggi, melainkan apakah hasilnya sepadan dengan risiko.
Perbandingan Yield Harus Menggunakan Dasar yang Setara
Membandingkan Treasury AS tenor 30 tahun dengan obligasi Indonesia berjangka lebih pendek dapat menghasilkan kesimpulan yang kurang tepat. Tenor, mata uang, kualitas penerbit, dan waktu pencatatan yield perlu diperhatikan. Selain itu, angka kupon tidak boleh langsung dibandingkan dengan yield pasar. Sebagai ilustrasi, yield 7 persen dan 5,48 persen memiliki selisih 1,52 poin persentase. Namun, selisih tersebut belum memperhitungkan pajak, biaya transaksi, atau perubahan kurs. Karena itu, angka yang lebih tinggi sebaiknya menjadi awal analisis, bukan jawaban akhir.
Kupon dan Yield Memiliki Pengertian Berbeda
Kupon merupakan pembayaran bunga berdasarkan ketentuan obligasi dan nilai nominalnya. Sementara itu, yield menggambarkan imbal hasil dengan memperhitungkan harga pembelian serta metode perhitungannya. Obligasi berkupon tetap dapat memiliki yield berbeda ketika harga pasarnya berubah. Misalnya, membeli obligasi di atas nilai nominal dapat mengurangi yield dibandingkan tingkat kuponnya. Selain itu, yield hingga jatuh tempo memperhitungkan arus pembayaran sampai obligasi berakhir, dengan asumsi tertentu. Memahami perbedaan ini membantu investor membaca penawaran tanpa menganggap kupon besar selalu menghasilkan keuntungan paling tinggi.
Kenaikan Yield Bisa Menekan Harga Obligasi Lama
Pada obligasi berbunga tetap, kenaikan tingkat bunga pasar umumnya berkaitan dengan penurunan harga. Alasannya, obligasi lama harus bersaing dengan instrumen baru yang menawarkan bunga lebih menarik. Sebaliknya, harga obligasi dapat naik ketika tingkat bunga pasar turun. Hubungan ini penting bagi investor yang berencana menjual sebelum jatuh tempo. Penerimaan kupon tidak otomatis menghapus kemungkinan kerugian harga. Karena itu, investor perlu mempertimbangkan pendapatan bunga sekaligus perubahan nilai investasinya. Obligasi tetap memiliki fluktuasi meskipun sering ditempatkan dalam kelompok pendapatan tetap.
Baca Juga : Huawei Mate TV 2 Hadir, Layar Raksasanya Tembus 110 Inci
Mata Uang Menambah Pertimbangan bagi Investor
Obligasi rupiah dan obligasi dolar AS membawa pengalaman investasi yang berbeda. Bagi investor yang menghitung kekayaan dalam rupiah, pembelian surat utang dolar juga melibatkan perubahan nilai tukar. Penguatan dolar dapat menambah nilai hasil konversi, sedangkan pelemahannya bisa mengurangi hasil tersebut. Sebaliknya, investor asing yang membeli obligasi rupiah menghadapi risiko perubahan kurs terhadap mata uang asalnya. Oleh sebab itu, selisih yield tidak selalu menjadi keuntungan bersih. Kesesuaian mata uang investasi dengan kebutuhan pengeluaran juga layak masuk dalam pertimbangan.
Obligasi Pemerintah dan Korporasi Perlu Dibedakan
Istilah obligasi RI mencakup instrumen dengan karakter yang beragam. Surat utang pemerintah berbeda dari obligasi perusahaan dalam hal penerbit, risiko kredit, dan ketentuan pembayaran. Obligasi korporasi dapat menawarkan yield lebih tinggi untuk mengimbangi risiko tambahan. Namun, peringkat investment grade bukan jaminan bahwa penerbit mustahil mengalami masalah. Investor tetap perlu memeriksa kemampuan pembayaran, laporan keuangan, dan ketentuan penerbitan. Karena itu, memilih berdasarkan asal negara saja belum memadai. Identitas penerbit dan kualitas instrumen menentukan risiko yang sebenarnya dihadapi.
Tenor dan Durasi Memengaruhi Sensitivitas Harga
Tenor menunjukkan waktu menuju jatuh tempo, sedangkan durasi membantu mengukur sensitivitas harga terhadap perubahan yield. Keduanya berkaitan, tetapi tidak memiliki pengertian yang sama. Secara umum, obligasi berdurasi lebih panjang lebih sensitif terhadap pergerakan tingkat bunga. Oleh karena itu, instrumen jangka panjang dapat mengalami perubahan harga yang lebih besar. Bagi investor dengan kebutuhan dana dekat, kondisi tersebut perlu diperhatikan. Memilih jatuh tempo yang sesuai rencana keuangan dapat membantu mengurangi kemungkinan harus menjual ketika harga pasar sedang tidak menguntungkan.
Porsi Investasi Tidak Memiliki Angka yang Berlaku Universal
Pendapat mengenai alokasi obligasi dapat berbeda antara satu perencana keuangan dan lainnya. Perbedaan itu wajar karena kondisi investor juga tidak seragam. Seseorang dengan pendapatan stabil dan tujuan jangka panjang memiliki kebutuhan berbeda dari orang yang segera membutuhkan dana. Karena itu, kisaran persentase portofolio sebaiknya dipahami sebagai gambaran, bukan aturan wajib. Penentuan porsi perlu mempertimbangkan tujuan, kebutuhan likuiditas, dan kemampuan menerima perubahan harga. Dana darurat juga sebaiknya tidak ditempatkan pada instrumen yang berpotensi sulit dicairkan saat dibutuhkan.
Pembelian Bertahap Membantu Membagi Waktu Masuk
Membeli secara bertahap dapat mengurangi ketergantungan pada satu waktu transaksi. Selain itu, memilih beberapa jatuh tempo membantu menyusun jadwal pengembalian dana sesuai kebutuhan. Namun, strategi tersebut tidak menjamin keuntungan atau menghilangkan risiko kredit. Investor juga perlu memperhitungkan biaya transaksi dan minimum pembelian. Dari sudut pandang perencanaan, pendekatan bertahap berguna ketika dilakukan dengan tujuan yang jelas. Membeli hanya karena yield meningkat, tanpa memahami instrumennya, tetap dapat menghasilkan keputusan yang kurang sesuai dengan kebutuhan keuangan.
Likuiditas dan Ketentuan Produk Perlu Diperiksa
Tidak semua surat utang dapat diperdagangkan sebelum jatuh tempo. Sebagian produk memiliki pembatasan penjualan atau fasilitas pencairan lebih awal dengan syarat tertentu. Sementara itu, obligasi yang diperdagangkan di pasar sekunder belum tentu selalu mudah dijual pada harga yang diinginkan. Karena itu, periksa prospektus, jadwal pembayaran, biaya, dan mekanisme transaksi sebelum membeli. Jika menahan hingga jatuh tempo, pengembalian pokok mengikuti ketentuan penerbitan dan tetap bergantung pada kemampuan penerbit memenuhi kewajiban. Menunggu jatuh tempo bukan penghapus seluruh risiko.
Daya Tarik Obligasi RI Bergantung pada Hasil dan Risiko
Imbal hasil obligasi RI dapat tetap menarik bagi investor yang memahami karakter instrumennya. Namun, kenaikan yield AS membuat perbandingan membutuhkan perhatian lebih besar terhadap mata uang, tenor, dan kualitas penerbit. Arah kebijakan The Fed juga dapat memengaruhi aliran dana serta harga obligasi Indonesia. Menurut analisis investasi, pilihan yang masuk akal adalah instrumen yang sesuai kebutuhan setelah memperhitungkan biaya dan risiko. Yield tinggi memberi alasan untuk memeriksa lebih jauh. Ia belum menjadi alasan tunggal untuk menambah investasi.