Rupiah Dekati Rp18.000, Strategi Intervensi BI Berubah
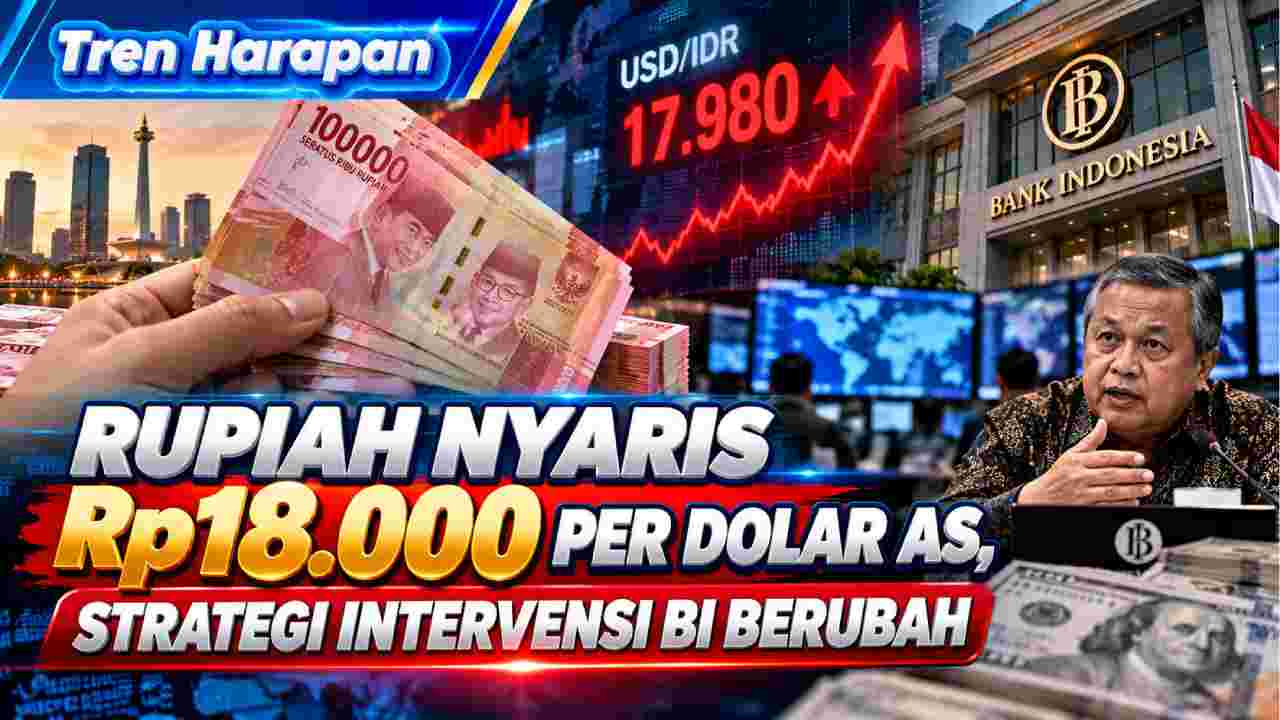
Tren Harapan – Nilai tukar rupiah kembali berada di bawah tekanan pada perdagangan Senin, 28 September 2026. Berdasarkan data pasar spot Bloomberg yang diberitakan sejumlah media, rupiah ditutup pada Rp17.978 per dolar AS. Posisi tersebut melemah 75 poin atau sekitar 0,42 persen dibandingkan penutupan Jumat di Rp17.903 per dolar AS. Dengan jarak hanya Rp22 dari Rp18.000, pergerakan tersebut membuat level psikologis itu kembali menjadi perhatian pasar. Namun, angka Rp18.000 sendiri bukan batas teknis yang otomatis mengubah kondisi ekonomi. Pasar tetap melihat kombinasi sentimen global, arus modal, kebutuhan valuta asing domestik, serta respons kebijakan Bank Indonesia.
JISDOR BI Juga Menunjukkan Pelemahan Rupiah
Selain kurs pasar spot, indikator resmi Jakarta Interbank Spot Dollar Rate atau JISDOR juga menunjukkan pelemahan. Pada 28 September 2026, JISDOR berada pada Rp17.965 per dolar AS. Sebelumnya, indikator tersebut tercatat Rp17.917 per dolar AS pada Jumat, 25 September. Perbedaan antara kurs spot Bloomberg dan JISDOR merupakan hal yang perlu diperhatikan ketika membaca berita nilai tukar. Keduanya menggunakan referensi dan mekanisme pembentukan angka yang berbeda. Karena itu, penyebutan sumber kurs menjadi penting agar pembaca tidak menganggap seluruh angka rupiah pada hari yang sama harus identik. Meski nilainya berbeda tipis, keduanya menunjukkan arah serupa, yakni rupiah sedang mengalami tekanan terhadap dolar AS.
Strategi Intervensi Bank Indonesia Mulai Bergeser
Di tengah tekanan tersebut, BI menjelaskan perubahan komposisi intervensinya. Gubernur BI Destry Damayanti mengatakan porsi intervensi melalui pasar spot kini tinggal sekitar 30 persen dari total intervensi. Pernyataan itu disampaikan dalam rapat kerja bersama Komisi XI DPR RI pada Senin. BI tidak berarti berhenti masuk ke pasar spot. Sebaliknya, bank sentral mengurangi dominasi instrumen tersebut dan menggunakan kombinasi instrumen lain. Strategi ini penting karena stabilisasi nilai tukar tidak hanya dapat dilakukan dengan menjual dolar AS secara langsung. Pengelolaan instrumen yang lebih beragam memberikan BI ruang untuk merespons tekanan pasar sekaligus mempertimbangkan penggunaan cadangan devisa.
Intervensi Spot Dinilai Lebih Mahal
Alasan di balik perubahan strategi tersebut berkaitan dengan karakter transaksi spot. Ketika melakukan intervensi melalui pasar spot, BI dapat menjual dolar AS secara langsung untuk memenuhi kebutuhan pasar dan meredam volatilitas rupiah. Konsekuensinya, transaksi tersebut dapat berdampak langsung terhadap cadangan devisa. Destry menyebut metode ini sebagai intervensi yang relatif mahal. Karena itu, porsinya kini dikurangi. Langkah tersebut memperlihatkan bahwa stabilisasi mata uang juga membutuhkan pengelolaan sumber daya. Intervensi yang terlalu bergantung pada penjualan dolar secara langsung bukan satu-satunya pilihan ketika tekanan berlangsung dalam periode panjang. BI kemudian mengembangkan kombinasi instrumen yang dapat bekerja melalui pasar domestik maupun luar negeri.
DNDF Menjadi Salah Satu Instrumen Stabilisasi
Salah satu instrumen yang semakin digunakan adalah Domestic Non-Deliverable Forward atau DNDF. Secara sederhana, DNDF merupakan transaksi derivatif valuta asing yang diselesaikan dalam rupiah. Instrumen tersebut dapat membantu pelaku pasar mengelola risiko perubahan kurs tanpa membutuhkan penyerahan dolar secara fisik seperti pada transaksi spot. Bagi bank sentral, keberadaan pasar DNDF juga memberikan jalur tambahan untuk memengaruhi ekspektasi dan menjaga stabilitas nilai tukar. Destry menjelaskan BI telah mengembangkan DNDF sebelum memperluas penggunaan instrumen lainnya. Menurut penjelasan BI dalam rapat dengan DPR, kombinasi tersebut dinilai dapat memberikan efektivitas lebih baik dibandingkan hanya mengandalkan pasar spot.
BI Juga Memanfaatkan Pasar NDF
Selain DNDF, BI menggunakan Non-Deliverable Forward atau NDF sebagai bagian dari strategi stabilisasi. NDF memungkinkan transaksi lindung nilai berdasarkan perbedaan antara kurs yang telah disepakati dan kurs acuan ketika kontrak diselesaikan. Dalam konteks kebijakan BI, intervensi melalui NDF memberikan saluran untuk menjaga stabilitas rupiah dari pasar luar negeri. Kombinasi spot, DNDF, dan NDF membuat intervensi tidak bertumpu pada satu instrumen. Pendekatan seperti ini menjadi relevan ketika pergerakan mata uang dipengaruhi aktivitas pasar domestik sekaligus global. Namun, intervensi tetap berfungsi untuk menjaga stabilitas dan mengurangi volatilitas berlebihan. Instrumen tersebut bukan mekanisme yang dapat menghilangkan seluruh faktor fundamental yang menekan mata uang.
Tekanan Rupiah Tidak Hanya Datang dari Dalam Negeri
Pelemahan rupiah pada perdagangan 28 September juga berlangsung ketika mayoritas mata uang Asia mengalami koreksi terhadap dolar AS. Baht Thailand, won Korea Selatan, ringgit Malaysia, rupee India, peso Filipina, dan sejumlah mata uang regional tercatat melemah. Kondisi tersebut memberikan konteks bahwa tekanan tidak sepenuhnya bersifat domestik. Pada saat bersamaan, pasar juga menghadapi ketidakpastian geopolitik, pergerakan harga minyak, serta ekspektasi terhadap data ekonomi Amerika Serikat. Faktor global seperti ini dapat memengaruhi permintaan terhadap aset dolar dan arus modal menuju pasar berkembang. Oleh sebab itu, membaca pergerakan rupiah hanya dari satu faktor berisiko menghasilkan gambaran yang terlalu sederhana.
Arus Modal dan Permintaan Dolar Ikut Memengaruhi Kurs
Dari sisi domestik, permintaan dolar AS oleh importir dan pergerakan dana asing turut menjadi perhatian. Ketika kebutuhan dolar meningkat, tekanan terhadap rupiah dapat bertambah jika pasokan valuta asing tidak mengimbanginya. Sebaliknya, masuknya investasi portofolio maupun investasi langsung dapat membantu memperkuat pasokan devisa. Kondisi inilah yang membuat stabilitas rupiah memiliki hubungan erat dengan sektor eksternal. Bank sentral dapat melakukan intervensi untuk meredam volatilitas, tetapi keseimbangan valuta asing dalam jangka lebih panjang juga dipengaruhi perdagangan, investasi, dan arus modal. Pada perdagangan Senin, laporan pasar mencatat arus keluar dana asing dan tingginya permintaan dolar importir sebagai bagian dari tekanan yang dihadapi rupiah.
Baca Juga: BGN Pelajari Sistem Makan Sekolah Jepang untuk Perkuat Program MBG
BI Soroti Persoalan Fundamental dan Struktural
Destry juga menekankan bahwa intervensi tidak dapat menjadi satu-satunya jawaban terhadap tekanan nilai tukar. Menurutnya, terdapat persoalan fundamental dan struktural di sektor eksternal yang perlu ditangani bersama pemerintah. Pernyataan tersebut memberikan konteks penting terhadap perubahan strategi BI. Menjual dolar dalam jumlah besar dapat membantu meredam gejolak jangka pendek, tetapi tidak otomatis memperbaiki sumber pasokan devisa. Karena itu, koordinasi kebijakan menjadi bagian penting dari stabilisasi rupiah. Upaya meningkatkan ekspor, menarik investasi langsung, dan mendorong masuknya investasi portofolio dapat memperkuat sisi eksternal ekonomi. Dengan demikian, pertahanan rupiah tidak hanya bergantung pada aktivitas bank sentral di pasar valuta asing.
Cadangan Devisa Tetap Menjadi Bantalan Penting
Cadangan devisa memiliki fungsi strategis dalam menjaga ketahanan eksternal Indonesia. Aset tersebut dapat digunakan untuk memenuhi kebutuhan pembayaran internasional dan mendukung stabilisasi nilai tukar ketika pasar mengalami tekanan. Oleh sebab itu, efektivitas penggunaan cadangan menjadi pertimbangan penting. Pengurangan porsi intervensi spot dapat dipahami dalam konteks tersebut. BI tetap memiliki kemampuan masuk ke pasar, tetapi mencoba menggunakan kombinasi instrumen yang tidak seluruhnya membutuhkan penjualan dolar secara langsung. Dari perspektif kebijakan, strategi ini memberikan fleksibilitas lebih besar. Namun, efektivitasnya tetap bergantung pada kondisi pasar, skala tekanan, kepercayaan investor, serta perkembangan fundamental ekonomi.
Level Rp18.000 Tidak Berdiri Sendiri
Ketika rupiah dekati Rp18.000, angka bulat tersebut mudah menjadi pusat perhatian. Meski demikian, pelaku ekonomi perlu melihat lebih dari sekadar level nominal. Kecepatan perubahan kurs, volatilitas, penyebab tekanan, dan respons pasar sama pentingnya. Pelemahan secara bertahap dalam kondisi pasar yang teratur memiliki karakter berbeda dari perubahan tajam dalam waktu singkat. Bagi perusahaan yang memiliki kewajiban dalam dolar, perubahan kurs dapat meningkatkan biaya. Sementara itu, eksportir dengan penerimaan dolar dapat menghadapi efek yang berbeda. Karena itu, dampak pelemahan rupiah tidak seragam bagi seluruh sektor. Angka Rp18.000 lebih tepat dipandang sebagai level psikologis pasar, bukan garis otomatis yang menentukan sehat atau tidaknya perekonomian.
Strategi Rupiah Kini Mengandalkan Lebih Banyak Instrumen
Pergerakan rupiah pada akhir September menunjukkan bahwa menjaga stabilitas mata uang membutuhkan pendekatan yang semakin berlapis. BI masih melakukan intervensi, tetapi porsi pasar spot telah dikurangi menjadi sekitar 30 persen. DNDF dan NDF mendapat peran lebih besar, sementara koordinasi dengan pemerintah diarahkan pada penguatan sektor eksternal. Strategi tersebut menunjukkan pergeseran dari ketergantungan pada penjualan dolar langsung menuju penggunaan instrumen yang lebih beragam. Namun, perjalanan rupiah berikutnya tetap akan ditentukan banyak variabel. Sentimen global, harga komoditas, arus modal, kebutuhan dolar, dan kondisi fundamental ekonomi akan terus memengaruhi pasar. Karena itu, posisi rupiah yang mendekati Rp18.000 perlu dibaca sebagai bagian dari dinamika yang lebih luas, bukan berdiri sebagai satu indikator tunggal.